Riesgo país: 50 días de una trayectoria que plantea interrogantes
El riesgo país ha venido creciendo de manera marcada en los últimos 50 días. La trayectoria no ha sido uniforme, pero la tendencia señala un deterioro. El gráfico siguiente muestra el recorrido del indicador a través de tres subperíodos asociados con las fechas de elección presidencial en Brasil -26 de octubre- y de medio término en EE.UU., realizadas el 3 de noviembre pasado.
Si la atención se concentra en el mes de octubre, una observación preliminar que sugiere la información es que la opinión del mercado ha estado influida por condiciones más adversas provenientes del exterior -principalmente por un aumento de las tasas de interés de largo plazo en EE.UU. y la convicción que la Reserva Federal subirá la tasa de referencia en su próxima reunión del mes de diciembre.
Una segunda observación que puede hacerse es que también se ha interpretado de forma negativa para Argentina el panorama político resultante de las elecciones citadas. En todo caso las expectativas eran otras y las cotizaciones de los bonos se movieron en forma descendente. Dada la proximidad del gobierno con la administración Trump es comprensible que se hayan tejido hipótesis acerca de la continuidad de un eventual apoyo del Tesoro frente a presiones sobre el dólar, tal como las que se experimentaron en septiembre de 2025.
Gráfico 1
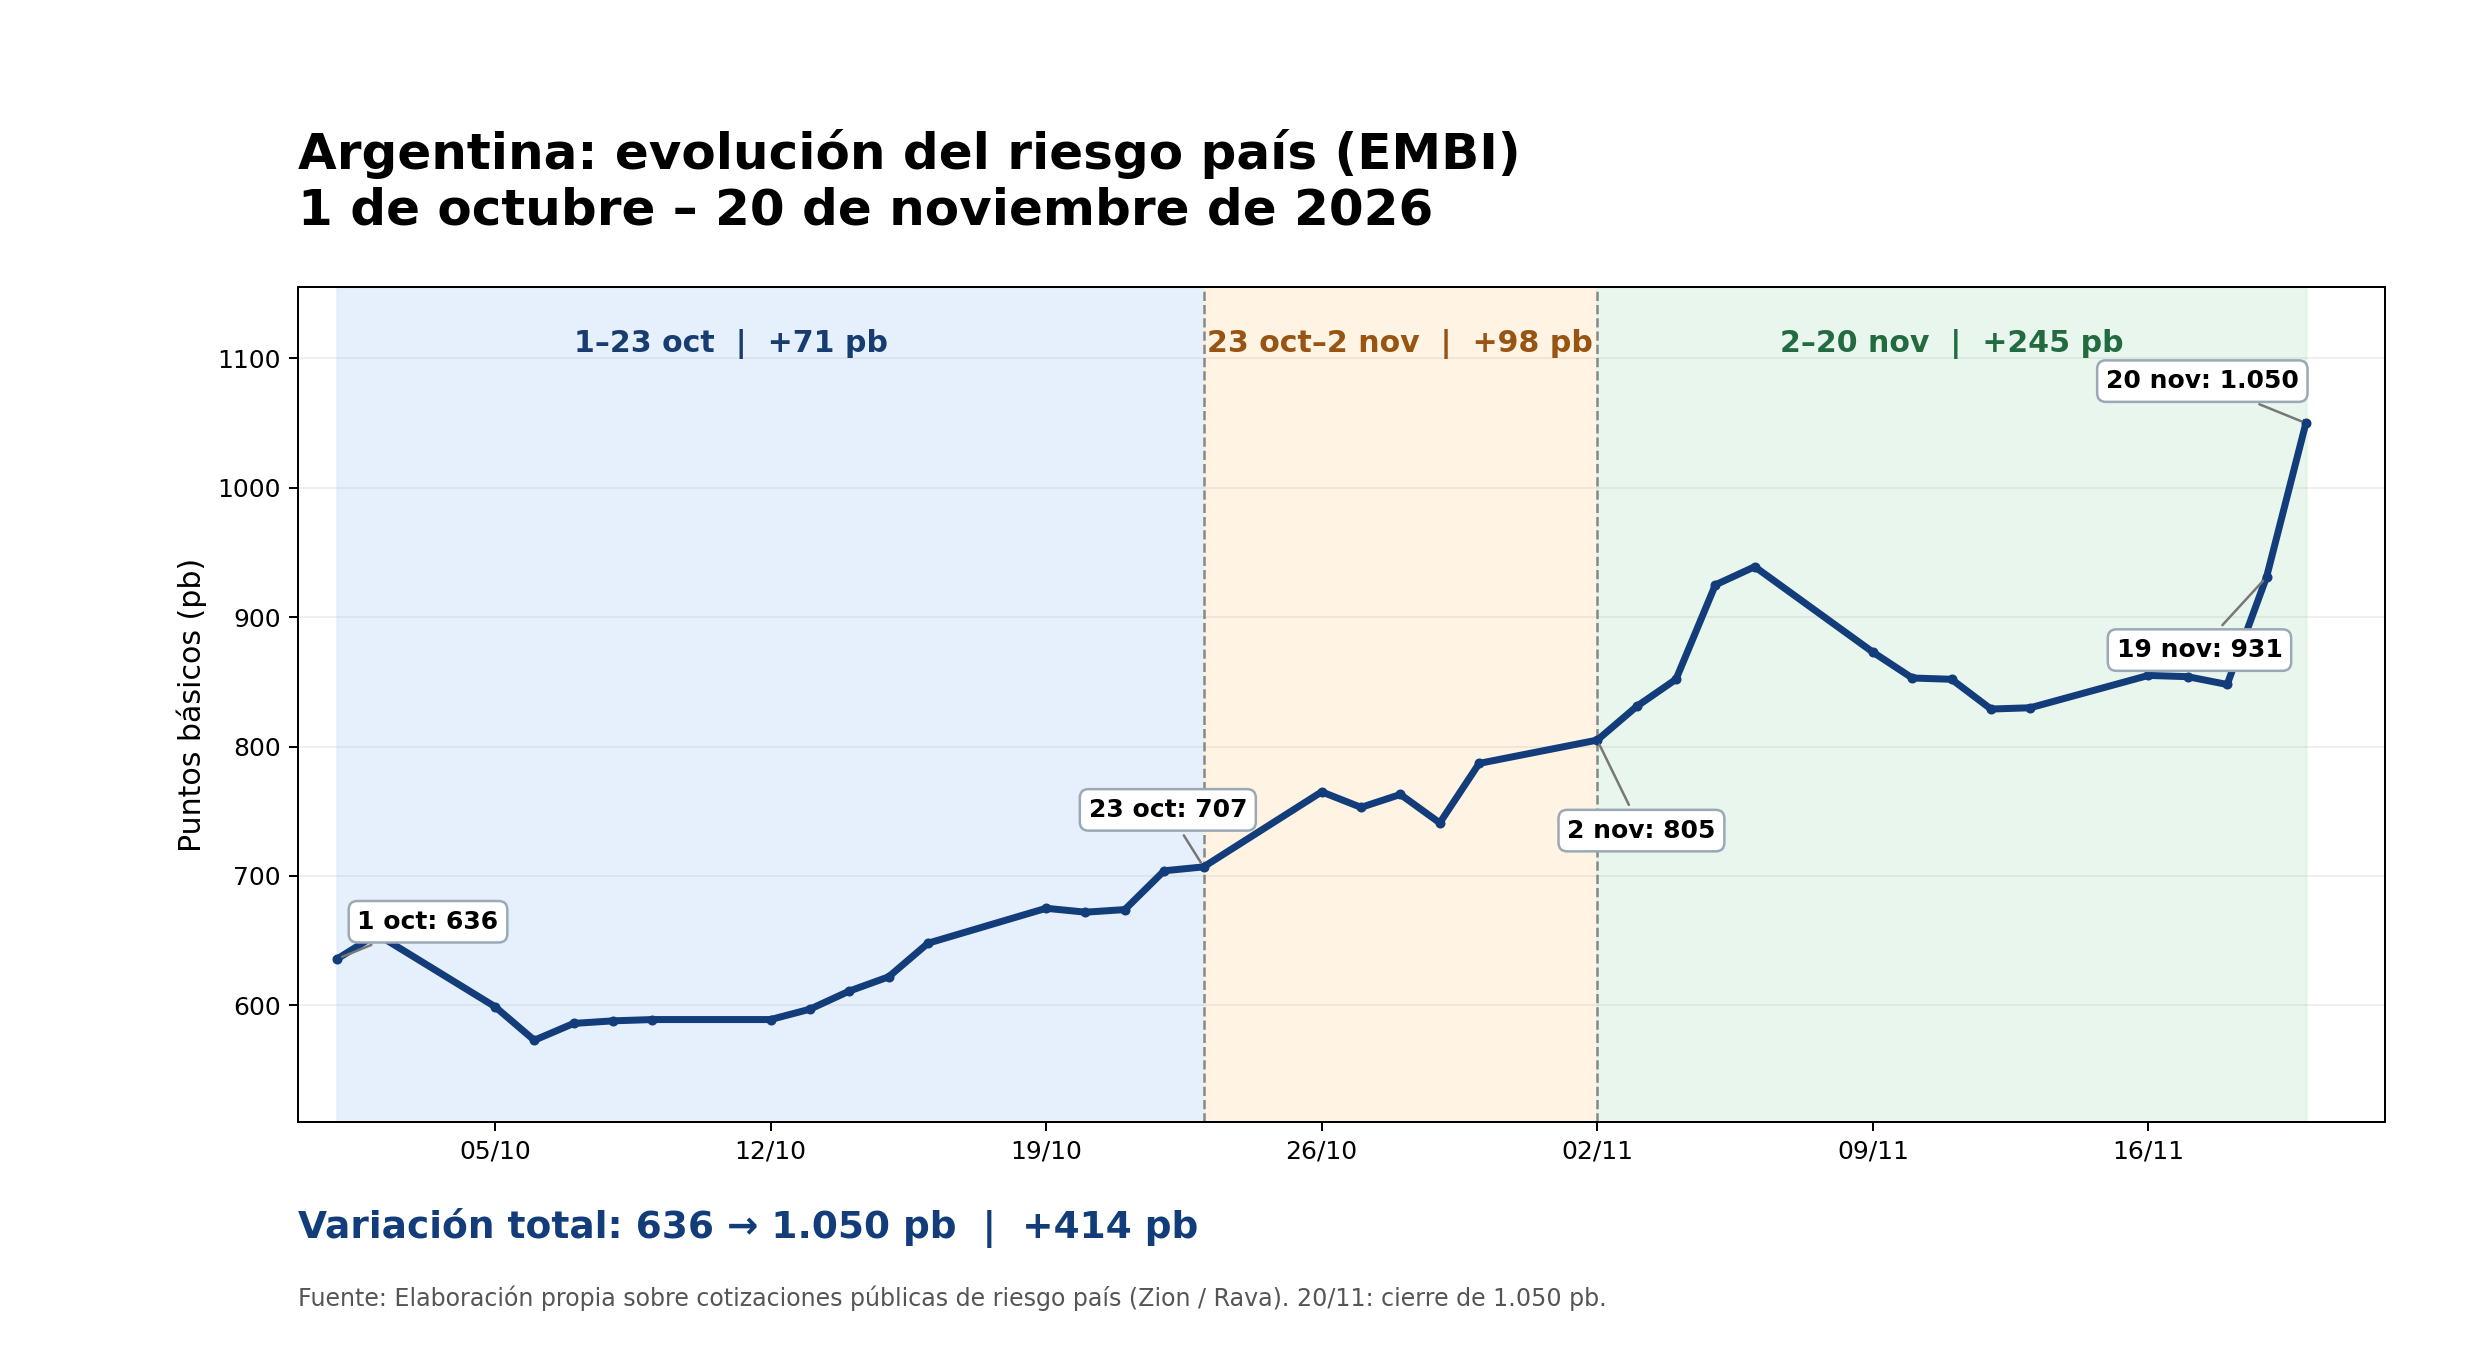
De manera similar, el vínculo con Brasil que el gobierno tensionó en el clima pre-electoral, deberá recomponerse teniendo como interlocutor al objeto central de la crítica: Lula. El tercer elemento es el pronunciado aumento del riesgo país en los últimos dos días de la semana que acaba de finalizar. Aquí parecen darse cita dos factores. Por un lado, nuevamente, un deterioro adicional del panorama financiero externo. Los activos de riesgo operan en baja y la pregunta es si ha comenzado la corrección de las excesivas inversiones realizadas en IA. Aquí el interrogante remite a la profundidad que pueda alcanzar este fenómeno y los efectos colaterales sobre la actividad real de la economía estadounidense. El índice S&P 500 perdió 10,3% de su valor en los últimos 30 días y la mitad de esa caída se produjo en los últimos dos días. Es un proceso en curso.
Por otro lado, los datos apuntan también en la dirección de los factores domésticos. En ese terreno llama la atención que esta desmejora rápida ocurre al tiempo que el gobierno está obteniendo avances en el Congreso para modificar las reglas electorales con una mecánica que, supuestamente, lo favorece (suspensión de las PASO). Una manera de observar en qué medida el panorama político local influye en las reacciones del mercado de bonos es observar la evolución de la “tasa forward” entre 2027 y 2028. Esa tasa representa la prima de riesgo que espera el mercado para el período posterior a las elecciones presidenciales. El gráfico 2 siguiente refleja la trayectoria de ese indicador tomando como referencia los Bonares AO27 y AO28 desde el 1 de octubre a la actualidad. Los subperíodos considerados son los mismos del gráfico 1.
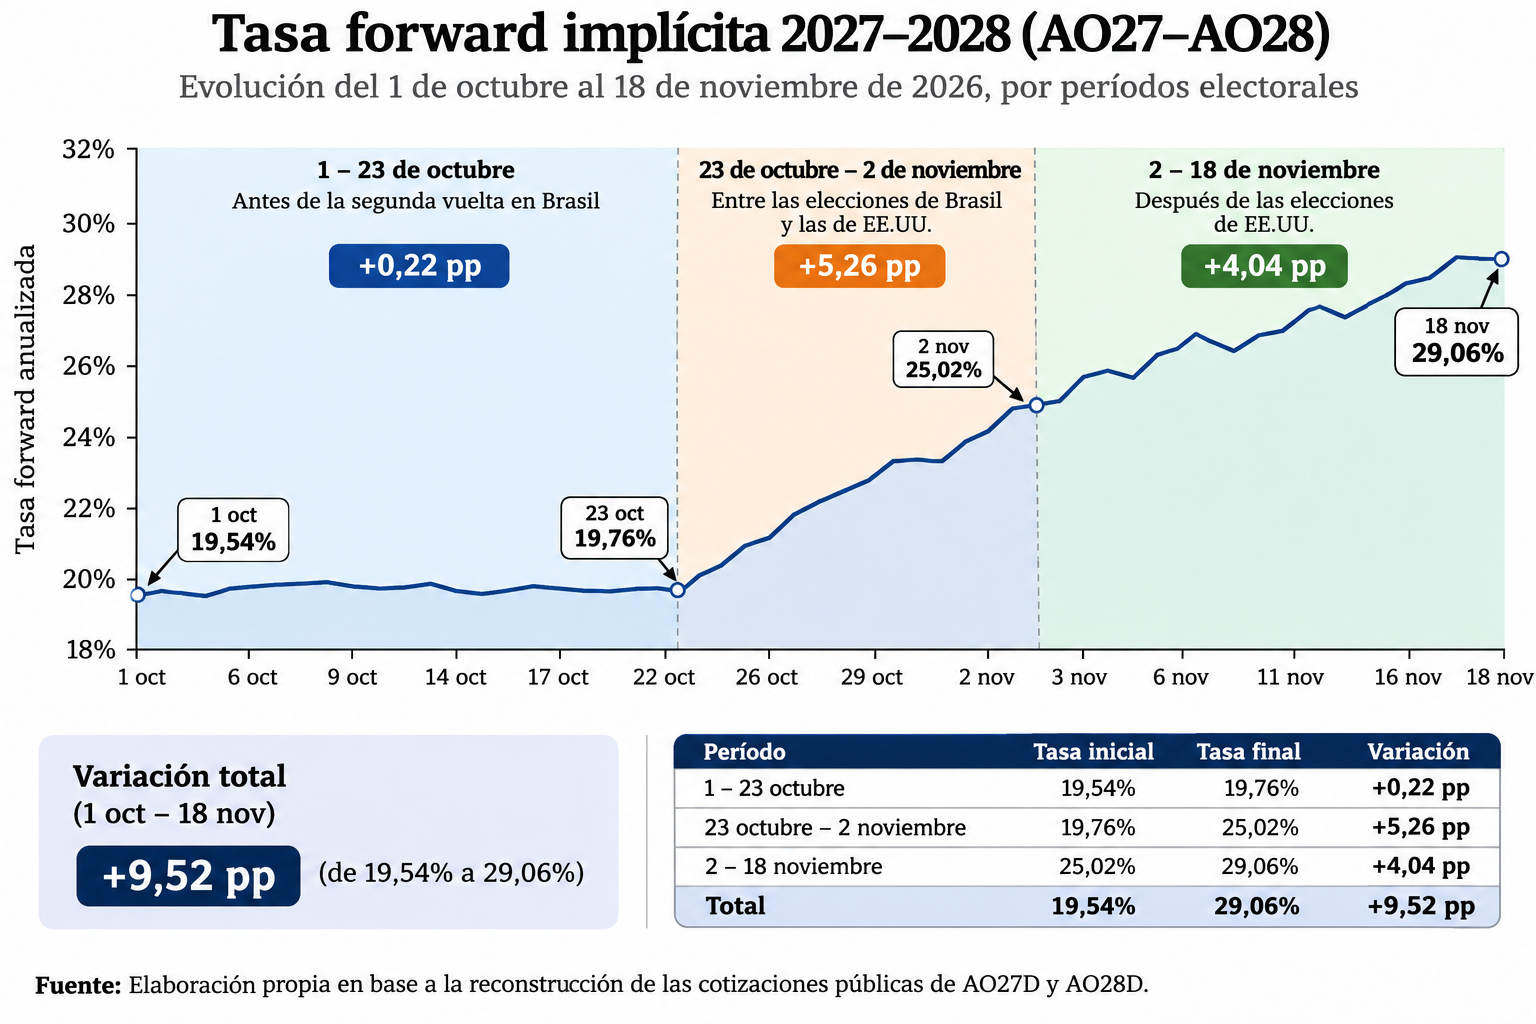
La evolución de la tasa forward confirma lo señalado arriba acerca de que el peor contexto externo ha venido teniendo influencia desde el inicio de octubre. El impacto se ha acentuado después de los cambios producidos por los nuevos panoramas electorales de Brasil y de EE.UU., que habrían actuado como catalizadores de una revisión y la percepción de mayor riesgo. Sin embargo, los datos no permiten discriminar cuánto podría ser atribuido a la probabilidad de un cambio de políticas o, aún en el caso de la reelección de Milei, cuánto se origina en un horizonte más adverso. Lo cierto es que frente a la percepción de ambos hechos -mayor adversidad de la situación financiera e incertidumbre del curso futuro de política económica- el mercado ajusta a través de una prima mayor para mantener deuda argentina con vencimiento a partir de 2028.
Descubre más desde Ricardo Carciofi
Suscríbete y recibe las últimas entradas en tu correo electrónico.